Finance

Beranda Finance

4 Cara Alternatif Dapatkan Pinjaman Dana untuk Kebutuhan Darurat

0
pinjam uang online

Semakin kesini semakin banyak diantara perusahaan-perusahaan keuangan baru yang bermunculan di tengah-tengah masyarakat. Bahkan bukan hanya bank saja, melainkan juga perusahaan keuangan non bank, seperti diantaranya adalah fintech yang keberadaannya begitu populer beberapa waktu belakangan ini. Mereka menawarkan berbagai macam produk keuangan yang sistem kerjanya atau cara transaksinya berbasis online. Sehingga nantinya akan bisa jauh lebih praktis di dalam mengajukan pinjaman

Faktanya sendiri kehadiran dari lembaga-lembaga keuangan tersebut bukan tanpa alasan, melainkan karena memang mereka menyadari bahwa tingkat kebutuhan masyarakat semakin lama semakin besar. Hal ini tidak diimbangi dengan income atau pemasukan yang setara, sehingga mau tidak mau banyak diantaranya yang harus berhutang. Hanya saja juga tak menampik jika seandainya sebagian diantara masyarakat berhutang karena tujuan lain, bukan untuk kebutuhan sehari-hari, melainkan lebih ditujukan untuk kebutuhan lain yang sifatnya mendesak dan tidak terprediksi, seperti diantaranya adalah biaya untuk berobat. Karena mungkin tidak memiliki BPJS maupun asuransi, maka mau tidak mau harus berhutang untuk melakukan pengobatan.
pinjaman online

Sebenarnya ada banyak sekali diantara alternatif pinjaman uang tanpa perlu jaminan yang bisa Anda manfaatkan disini, diantaranya adalah:

1. Tarik tunai kartu kredit, banyak tentunya diantara Anda yang tau bahwa kartu kredit ini tak hanya dapat digunakan sebagai sarana untuk pembayaran tagihan saja, melainkan juga dapat dipakai untuk tarik tunai, meskipun pada dasarnya jika dilihat fungsinya memang tidak untuk tarik tunai, dengan tarik tunai dari kartu kredit ini secara otomatis ada denda yang dikenakan kepada pemegangnya. Hanya saja bisa dijadikan sebagai alternatif terbaik jika seandainya Anda membutuhkan dana secara cepat atau sifatnya adalah darurat.

2. Ajukan pinjaman KTA, istilah KTA sendiri tentunya tak begitu asing di telinga Anda bukan, yaitu sebuah kredit tanpa agunan, dimana disini nantinya Anda bisa mengajukan hutang tanpa harus menyertakan adanya barang jaminan dalam bentuk apapun. Hampir semua bank atau lembaga keuangan menawarkan produk yang satu ini. Bahkan tidak hanya bank, melainkan juga non bank banyak yang tawarkan KTA ini. Sehingga nantinya Anda bisa lebih leluasa atau selektif di dalam pilah-pilihnya, termasuk diantaranya adalah mempertimbangkan suku bunga yang ditawarkan, carilah yang dirasa paling rendah, sehingga tidak terlalu membebani pembayaran kedepannya.

3. Pinjam ke teman atau keluarga, memang biasanya teman atau keluarga banyak dijadikan sebagai pilihan utama jika memang tengah membutuhkan bantuan secara finansial, mengingat bagaimanapun jika seandainya ada diantara mereka yang lebih mampu dari segi finansial maka bisa meminjam uang kesana, setidaknya bisa dikembalikan tanpa suku bunga dan juga kapanpun.

4. Ajukan dana tunai online tanpa adanya jaminan kini yang paling marak keberadaannya adalah perusahaan fintech yang bergerak di bidang pemberian pinjaman namun secara online ini. perusahaan tersebut nantinya bisa Anda jadikan sebagai alternatif untuk mendapatkan pinjaman secara lebih mudah dan juga cepat, bahkan dengan nilai pinjaman atau plafon yang cukup tinggi. Namun hendaknya carilah yang terpercaya dan sudah terdaftar dalam OJK, seperti diantaranya adalah dari Maucash, sehingga ada jaminan keamanan bagi Anda.

Jadi bagaimana, tertarik untuk mengajukan pinjaman di atas, cocok untuk Anda yang memang tengah membutuhkan dana secara mendesak, entah itu untuk menunjang kebutuhan sehari-hari, digunakan sebagai biaya pendidikan, biaya berobat ataupun sebagainya. Karena memang masalah finansial termasuk hal yang sifatnya vital atau krusial di dalam hidup.

Tips Membeli Asuransi Jiwa Murni yang Terbaik

0
asuransi jiwa

Bagi mereka yang berperan sebagai tulang punggung keluarga, pastinya kelangsungan hidup keluarga sangat bergantung dari penghasilan yang mereka dapatkan setiap bulannya. Agar sumber penghasilan keluarga ini tidak mengalami gangguan karena berbagai sebab, seperti kejadian tidak terduga akibat sakit, mengalami cacat permanen, atau bahkan meninggal dunia, maka penting melakukan proteksi sejak dini. Caranya dengan memiliki produk finansial berupa asuransi jiwa. Karena seperti yang kita ketahui, adanya asuransi jiwa sangat membantu melindungi dari kerugian finansial akibat kejadian atau musibah tidak terduga di masa mendatang, seperti sakit, cacat permanen, atau bahkan meninggal dunia.

Memiliki asuransi jiwa selain bisa digunakan sebagai pengganti penghasilan keluarga ketika tulang punggung keluarga mengalami kematian, juga berguna sebagai asuransi dana pensiun untuk investasi masa depan, melindungi ahli waris, membantu mengelola keuangan, serta mampu memberikan ketenangan dalam menjalani hidup. Anda bisa memilih jenis asuransi jiwa yang bisa memberikan manfaat sesuai dengan kebutuhan Anda dan keluarga.

Namun jika Anda menginginkan produk asuransi jiwa yang fokus pada perlindungan jiwa saja, maka asuransi jiwa murni atau term life menjadi pilihan tepat. Asuransi jiwa jenis ini memiliki kelebihan berupa premi yang murah, uang pertanggungan besar, premi flat, bisa dibeli dengan banyak rider, serta sangat cocok untuk proteksi dana pendidikan. Agar uang pertanggungan yang didapatkan bisa sesuai dengan kebutuhan, maka saat membeli produk asuransi jiwa ini Anda perlu melakukan perhitungan asuransi jiwa murni terlebih dahulu. Selain itu, agar memperoleh produk yang tepat, sebaiknya lakukan hal berikut saat membelinya, yaitu:

  1. Sesuaikan dengan kebutuhan Anda dan keluarga.
  2. Cek kondisi keuangan Anda terlebih dahulu.
  3. Beli asuransi dari perusahaan yang sudah terpercaya.
  4. Kenali dengan baik sebelum membeli produk asuransi jiwa murni pilihan Anda.
  5. Beli sekarang juga, karena membeli saat masih muda akan jauh lebih berpeluang untuk disetujui dan premi asuransi lebih terjangkau.

Berbicara mengenai perusahaan asuransi yang terpercaya, Taspen Life bisa menjadi rekomendasi terbaik saat ini. Karena Taspen Life mampu memberikan layanan yang prima dengan adanya dukungan karyawan yang sudah berpengalaman dan professional di bidangnya. Produk-produk yang ditawarkan pun sangat unggulan dan sangat banyak jenisnya. Sehingga bisa disesuaikan dengan kebutuhan masing-masing konsumen yang beragam.


Ini Dia Panduan Untuk Melaporkan Pajak Wajib

0
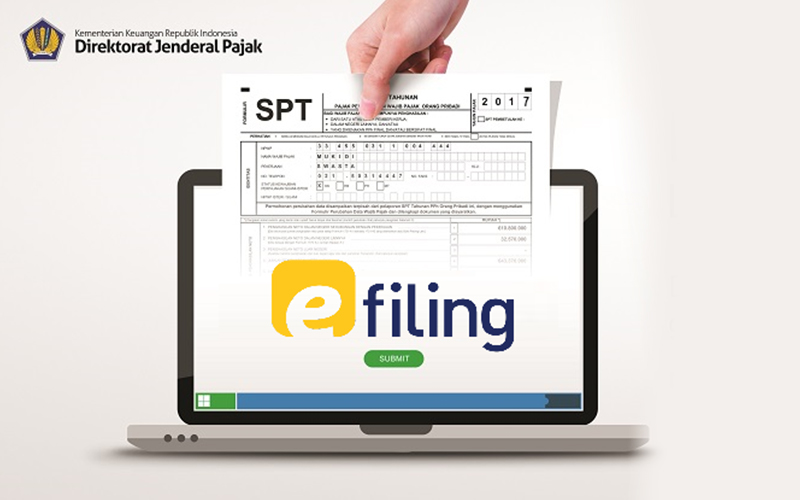
efiling pajak

Meski pajak diwajibkan, ternyata masih ada beberapa orang yang bingung dengan cara lapor pajak. Padahal cara untuk melaporkan pajak cukuplah mudah karena Anda bisa melakukannya secara online.

Jadi, tidak perlu malas untuk melaporkan pajak, ya karena Anda bisa mengurusnya dengan hanya bermodal internet. Penasaran bagaimana cara untuk melaporkan pajak secara online?

Panduan Melaporkan Pajak

Membayar dan melaporkan pajak penghasilan Anda tepat waktu adalah suatu keharusan bagi semua individu. Melaporkan pajak akan memperkecil kemungkinan Anda untuk melanggar sesuatu yang memang sudah menjadi kewajiban Anda.

Dengan Anda mematuhi pajak Anda, maka mudah bagi bisnis Anda untuk mengajukan pinjaman ke bank. Jadi penasaran bagaimana cara untuk melaporkan pajak ke Direktorat Jenderal Pajak Indonesia? Berikut adalah panduannya untuk Anda.

Langkah 1 : Buat EFIN

EFIN adalah Electronic Filing Identification Number, dan nomor ini akan Anda gunakan untuk melakukan transaksi mengenai pajak yang harus Anda laporkan. Cara untuk membuat EFIN sendiri adalah :

  • Bukalah situs “pajak.go.id”.
  • Unduhlah formulir untuk mengajukan EFIN.
  • Isilah  semua data yang diperlukan untuk pembuatan EFIN.
  • Selesai mengisi formulir, maka segara ajukan aktivasi EFIN ke Kantor Pelayanan Pajak terdekat. Jangan lupa bawa formulir EFIN yang sudah diprint, KTP dan NPWP beserta fotokopiannya.

Langkah 2 : Lakukan  Registrasi Akun Pajak

Jika Anda sudah selesai di panduan pertama, maka segera registrasi akun pajak online Anda, caranya adalah :

  • Bukalah situs djponline.pajak.go.id
  • Klik tulisan“Belum Registrasi”.
  • Setelah itu isi EFIN, NPWP dan kode keamanan.
  • Klik tulisan “Submit” .
  • Tunggu pesanmasuk di email Anda untuk melakukan aktivasi.

spt

Langkah 3 :  Upload Surat Pemberitahuan Tahunan (SPT)

Panduan terakhir yang perlu Anda lakukan adalah mengunggah SPT, caranya :

  • Buka website djponline.pajak.go.id.
  • Masuk ke situs tersebutdengan menggunakan akun Anda.
  • Isikan NPWP, password dan kode keamanan
  • Klik tulisan “e-filing” yang ada di halaman.
  • Kemudianklik “Daftar SPT”.
  • Lalu klik “Buat SPT”.
  • Pilih jenis formulir SPT Anda.
  • Setelah itu pilih opsimengisi SPT, apakah formulir atau format menjawab pertanyaan di panduan.
  • Isi semua informasiyang diminta oleh halaman.
  • Jika sudah, makaklik tulisan “Di sini” dan tunggu kode verifikasi yang masuk di email Anda.
  • Setelah itu klik “Kirim SPT”
  • Simpanlahdata pajak Anda dengan mengklik tulisan“Simpan”.

Bagaimana? Tidak menyulitkan bukan cara  lapor pajak? Melaporkan pajak adalah tanda bahwa Anda adalah warga negara yang bertanggung jawab. Catat pajak yang harus Anda laporkan dengan catatan keuangan. Unduh aplikasi catatan keuangan bernama “BukuKas” untuk memudahkan Anda mengelola keuangan Anda ke depannya.

Investasi Cerdas dengan Asuransi Jiwa, Lindungi dan Tumbuhkan Aset untuk Masa Depan – BCA Life

0
Investasi terbaik untuk masa depan
Unsplash

Dalam dunia keuangan modern, strategi perlindungan dan pertumbuhan aset tidak lagi berjalan sendiri-sendiri. Salah satu bentuk integrasi yang kini semakin populer adalah investasi melalui asuransi jiwa. Konsep ini dikenal sebagai unit link, di mana nasabah tidak hanya mendapatkan manfaat perlindungan jiwa, tetapi juga bisa menikmati potensi pertumbuhan dana investasi. Bagi banyak orang, ini menjadi salah satu investasi terbaik untuk masa depan, karena menggabungkan keamanan dan peluang keuntungan dalam satu produk.

Asuransi jiwa konvensional berfokus pada perlindungan terhadap risiko meninggal dunia atau cacat tetap. Namun, asuransi jiwa yang dilengkapi dengan fitur investasi menawarkan manfaat ganda. Premi yang dibayarkan sebagian akan dialokasikan untuk proteksi, dan sebagian lagi akan diinvestasikan ke instrumen keuangan seperti saham, obligasi, atau pasar uang, tergantung pilihan dan profil risiko nasabah.

Banyak orang yang masih merasa bingung membedakan antara menabung, investasi, dan asuransi. Di sinilah pentingnya contoh literasi finansial yang tepat agar masyarakat bisa memahami fungsi dan manfaat dari masing-masing produk keuangan. Literasi finansial yang baik akan membantu seseorang membuat keputusan yang tidak hanya cerdas, tetapi juga sesuai dengan kebutuhan dan tujuan jangka panjang mereka.

Contoh literasi finansial
Unsplash

Investasi dengan asuransi jiwa menjadi solusi menarik, terutama bagi mereka yang ingin tetap aman namun tetap ingin memiliki potensi hasil investasi. Produk ini cocok untuk pekerja produktif yang ingin membangun dana pendidikan anak, dana pensiun, atau bahkan dana warisan tanpa harus mengelola investasi secara aktif. Dalam konteks perencanaan keuangan keluarga, pilihan ini bisa menjadi investasi terbaik untuk masa depan karena menyentuh dua aspek krusial: proteksi dan pertumbuhan aset.

Namun, penting untuk memahami bahwa produk ini bukan solusi instan. Seperti halnya investasi pada umumnya, ada risiko fluktuasi nilai. Maka dari itu, sebelum membeli produk asuransi jiwa berinvestasi, seseorang perlu membaca dengan saksama ketentuan polis, memahami biaya-biaya yang dikenakan, dan mengevaluasi kinerja reksa dana atau instrumen investasi yang digunakan oleh perusahaan asuransi.

Sebagai bagian dari contoh literasi finansial, seseorang perlu memahami bahwa asuransi jiwa dengan investasi berbeda dengan menabung di bank. Uang yang diinvestasikan bisa tumbuh, tapi juga bisa turun tergantung kondisi pasar. Di sisi lain, perlindungan jiwa tetap diberikan, sehingga keluarga tidak akan kehilangan perlindungan meskipun pasar sedang tidak stabil.

Langkah awal yang bisa dilakukan adalah berkonsultasi dengan agen asuransi terpercaya atau perencana keuangan. Jangan tergoda oleh iming-iming imbal hasil tinggi tanpa penjelasan yang transparan. Tanyakan juga bagaimana dana Anda akan dikelola, bagaimana performa investasinya selama lima tahun terakhir, dan berapa persen alokasi yang benar-benar masuk ke instrumen investasi.

Selain itu, selalu sesuaikan produk dengan kebutuhan dan tujuan. Jika Anda sedang merencanakan dana pendidikan anak dalam 10 tahun ke depan, pilih instrumen investasi jangka menengah yang risikonya lebih terkendali. Jika tujuan Anda adalah dana pensiun dalam 20–30 tahun ke depan, Anda bisa mempertimbangkan alokasi ke saham untuk potensi imbal hasil lebih besar.
Pengetahuan dan kesadaran inilah yang menjadi fondasi contoh literasi finansial yang sesungguhnya. Masyarakat tidak hanya membeli produk karena ikut-ikutan, tetapi karena memahami fungsi dan risikonya secara mendalam.

Kesimpulannya, investasi melalui asuransi jiwa merupakan pilihan strategis yang bisa memberikan perlindungan dan pertumbuhan dana sekaligus. Dengan pemahaman yang tepat, produk ini bisa menjadi bagian dari investasi terbaik untuk masa depan, baik untuk diri sendiri maupun keluarga. Jangan lupa, kunci dari semua ini adalah literasi: semakin Anda paham, semakin bijak Anda mengambil keputusan finansial.

Cara Mudah dan Praktis Daftar Internet Banking BRI serta Cek Saldonya  

0
ibanking bri

Bukan rahasia umum lagi kalau saat ini semua aktivitas dapat dilakukan melalui internet, termasuk mengecek saldo dan mentransfer uang. Saat ini, kamu tak perlu repot-repot lagi pergi ke bank atau ATM untuk mentransfer uang ke orang lain. Pasalnya, kamu bisa melakukannya melalui internet, lho. Bagi pengguna bank BRI, layanan internet banking tersebut sudah bisa kamu pergunakan dengan baik.

Meski banyak sekali yang sudah memakai internet banking, tak jarang juga masih ada beberapa orang yang belum tahu tata cara pendaftaran dan memakainya. Nah, oleh karena itu, dalam artikel ini akan membahas bagaimana caranya daftar ibanking BRI beserta cara cek saldonya.

  1. Daftar internet banking BRI lewat kantor cabang
  • Pergi ke kantor cabang bank BRI terdekat
  • Pastikan nomor telpon dan email yang akan didaftarkan statusnya aktif
  • Persiapkan dokumen-dokumen penting, seperti KTP, buku tabungan, serta kartu ATM
  • Tanya satpam atau pegawai BRI, minta formulir pendaftarkan internet banking, lalu isi formulir tersebut dan aktivasinya
  • CS nanti akan memroses formulirmu, lalu kamu akan diberikan pilihan untuk membeli token m-Token BRI
  • Setelah m-Token aktif, maka kamu sudah bisa menggunakan internel banking untuk cek saldo, transfer uang, dan sebagainya

BRI mobile

  1. Cara cek saldo internet banking BRI
  • Buka situs https://ib.bri.co.id
  • Login menggunakan user ID dan password IB-mu
  • Pilih menu “informasi rekening” untuk mengecek saldo
  1. Cara transfer uang lewat internet banking BRI
  • Login dengan user ID dan password IB BRI mu
  • Pilih menu “transfer”, lalu pilih pilihan antara “transfer antar bank” atau “transfer sesama BRI”
  • Isi data transfer, pastikan nomor rekening tujuan beserta nominal uangnya sudah terisi dengan benar
  • Setelah itu, masukkan password dan klik “permintaan m-Token”
  • Secara otomatis, BRI akan mengirimkan nomor m-Token ke nomor telepon yang didaftarkan melalui SMS
  • Masukkan m-Token tersebut, lalu klik tombol “kirim”
  • Transaksi selesai! Bukti transfer akan ditampilkan dan bisa dicetak atau di-download

Itu dia tata cara pendaftaran internet banking BRI serta cara cek saldo dan transfer uangnya. Jika sudah punya akun internet banking, kamu juga bisa, lho, memaksimalkan aplikasi BRI mobile dari untuk transaksi keuangan. Kamu bisa download aplikasi tersebut di Play Store atau App Store. Jangan lupa update ke versi terbarunya untuk menikmati fitur-fitur canggih, seperti login face recognition dan fingerprint serta persona financial management.


Ini Kelebihan dan Perbedaan Bank Syariah dengan Bank Konvensional

0
bank syariah
bank syariah

Indonesia adalah salah satu negara dengan penduduk Muslim terbanyak di dunia. Tak heran jika gaya hidup Islami banyak diterapkan di negara kita. Contohnya adalah gaya hidup menggunakan produk halal yang banyak ditemukan di industri makanan hingga obat-obatan. Bahkan seiring perkembangannya, label halal juga bisa ditemukan di industri lain, termasuk finansial dan perbankan.

Belakangan penggiat sektor perbankan ramai menawarkan produk keuangan syariah untuk memenuhi potensi perekonomian halal di Indonesia lewat Bank Syariah. Sesuai namanya, Bank Syariah dijalankan berdasarkan hukum-hukum Islam. Tapi perlu diketahui bahwa manfaat dari produk dan layanan Bank Syariah bisa dinikmati semua orang, tidak terbatas pada golongan masyarakat tertentu.

Rekomendasi bank syariah saat ini cukup banyak pilihan, karena beberapa Bank terkemuka sudah memiliki konsep Syariah untuk melayani Nasabah. Lantas apa sih sebenarnya perbedaan Bank Syariah dengan Bank Konvesional? Apa juga manfaat yang akan didapat ketika menggunakan Bank Syariah? Artikel ini akan menjawab pertanyaan-pertanyaan tersebut.

1. Perbedaan Bank Syariah dengan Bank Konvensional
Perbedaan mendasar antara Bank Syariah dan Bank Konvesional terletak pada falsafah yang dianut. Bank Syariah tidak menggunakan sistem bunga dalam semua aktivitasnya. Sedangkan Bank Konvensional justru sebaliknya. Untuk menghindari sistem bunga, Bank Syariah menggunakan sistem jual beli serta kemitraan yang dilakukan dalam bentuk bagi hasil.

Hubungan Bank Syariah dengan nasabah bukan dalam bentuk pinjam-meminjam, tetapi dalam bentuk lain yang dibenarkan sesuai syariah. Di antaranya dalam bentuk penyediaan dana untuk transaksi riil yang dilakukan dalam bentuk jual beli (Murabah, Istisna, Salam), investasi (Musyarakah/Mudharabah/MMq), sewa menyewa (Ijarah/IMBT), dan penyediaan jasa lainnya.

perbedaan dan keuntungan memilih bank syariah

Perbedaan juga terletak dalam hal pembagian keuntungan. Sistem bagi hasil yang diterapkan oleh Bank Syariah memungkinkan nasabah menerima keuntungan yang adil. Karena, besar kecilnya keuntungan yang diterima oleh nasabah bergantung pada jumlah keuntungan Bank Syariah. Semakin besar keuntungan yang diterima Bank Syariah, maka semakin besar pula keuntungan nasabah.

Sedangkan di Bank Konvensional, keuntungan yang didapat oleh bank tidak dibagikan kepada nasabah. Seberapa besar pun keuntungan yang diterima oleh Bank Konvensional, nasabah hanya akan mendapat keuntungan sesuai dengan dana yang disimpan olehnya.

2. Apa Kelebihan dan Manfaat Menggunakan Bank Syariah?

Investasi Dana Nasabah Yang Jelas dan Halal
Salah satu kelebihan yang dimiliki oleh Bank Syariah adalah kejelasan investasi dana para nasabah. Bank Syariah sangat ketat dalam memutuskan ke mana dana nasabah akan diinvestasikan. Selain kelayakan usaha dan prospek investasi, Bank Syariah juga memperhatikan halal atau haramnya bentuk usaha yang akan didanai. Pasalnya Islam sangat mengharamkan pendanaan pada perjudian, minuman keras, atau praktik lain yang berbahaya.

Hubungan Antara Bank dan Nasabah Yang Sangat Dijaga
Jika dalam Bank Konvensional hubungan bank dengan nasabah hanya sekedar debitur dan kreditur, maka tidak begitu halnya di Bank Syariah. Bank yang menganut sistem syariah menganggap setiap nasabahnya sebagai mitra. Konsep kemitraan inilah yang sangat dijunjung tinggi oleh Bank Syariah dan membuatnya lebih adil serta transparan dalam semua aktivitas perbankannya.

Bank Syariah Memiliki Stabilitas yang Tinggi
Saat perekonomian global terpuruk dan banyak bank-bank di dunia yang mengalami kerugian, perbankan syariah terbukti mampu bertahan. Dilansir dari berbagai sumber, ada lebih dari 250 lembaga keuangan syariah di seluruh dunia pada tahun 2008 dengan pertumbuhan global mencapai 10-15 persen per tahun.

Prinsip Bagi Hasil Yang Jelas
Seperti yang sudah dijelaskan di poin sebelumnya, Bank Syariah menggunakan prinsip bagi hasil dalam setiap aktivitasnya. Prinsip ini memungkinkan nasabah mendapatkan keuntungan yang adil sesuai rasio yang disepakati. Perbankan syariah juga menjamin tidak ada pihak yang dirugikan dengan sistem bagi hasil ini. Karena salah satu Prinsip Syariah yang dipegang oleh Bank Syariah adalah prinsip keadilan dan keseimbangan (‘Adl wa tawazun).

Memudahkan Nasabah Untuk Melakukan Kegiatan Sosial
Bank Syariah biasanya memiliki mitra terpercaya seperti Badan Zakat Indonesia (BAZIS) sebagai tempat menyalurkan dana. Ini akan memudahkan para nasabah yang akan melakukan kegiatan sosial seperti menyalurkan zakat, infaq, sumbangan, atau sedekah.

Sebagai tambahan informasi, kegiatan usaha di Bank Syariah meliputi penghimpunan dana dalam bentuk Simpanan. Seperti misalnya Giro, Tabungan, Deposito, dan bentuk lainnya. Semua kegiatan usaha tersebut dilakukan berdasarkan Akad Syariah.

Itulah ulasan sederhana mengenai Bank Syariah. Jika diperhatikan, cukup banyak ya manfaat dan keuntungan yang didapat jika menggunakan Bank Syariah. Tak heran jika Bank Syariah saat ini sedang sangat naik daun dalam industri finansial dan perbankan.

Tips Agar Bisa Menyisihkan Uang untuk Investasi

0
investasi untuk pemula

Mendapatkan gaji dan posisi kerja yang nyaman sering kali membuat orang mengabaikan masa depan keuangan mereka. Menghabiskan semuanya pada hal yang bahkan tidak cukup penting membuat mereka hanya bisa hidup dari gaji ke gaji. Uang hanya sebatas lewat karena kesulitan untuk mengelola keuangan. Untuk itu, Kita harus bijak dan mulai membagi gaji kedalam beberapa pos agar lebih tertata.

Daripada harus membagi anggaran yang rumit, sebaiknya kita membaginya kedalam tiga kategori utama yaitu Biaya Pengeluaran, Tabungan atau Investasi, dan Pembelanjaan Fleksibel. Kita membaginya menjadi 50 persen biaya pengeluaran, 20 persen tabungan dan investasi, lalu 30 persen bagi pengeluaran fleksibel.

  • Biaya pengeluaran adalah semua hal yang berhubungan dengan tagihan dan pengeluaran yang ada setiap bulan seperti tagihan listrik, internet, ataupun kredit kendaraan.
  • Tabungan dan Investasi adalah pos yang kita siapkan untuk membantu menyiapkan keuangan yang lebih baik di masa depan.
  • Pembelanjaan fleksibel adalah anggaran yang berkaitan dengan pengeluaran sehari-hari tetapi tidak tentu besarannya. Pengeluaran ini bervariasi dalam jumlah mapun frekuensinya, seperti kebutuhan bensin dan makan di luar.

Menabung atau Investasi?

Investasi untuk pemula perlu kehati-hatian, pilihlah investasi pada Emas, Deposito, Reksadana Pasar Uang serta Obligasi yang umumnya memiliki resiko kecil. Dan yang tidak kalah pentingnya adalah kita juga harus menabung. Jika investasi lebih sebagai instrumen jangka panjang, maka menabung bisa menjadi dana cadangan yang mudah diambil jika sewaktu-waktu ada kebutuhan yang mendesak.

Diantara kita terkadang seringkali kebingungan menyikapi antara menabung dan berinvestasi, manakah yang lebih penting untuk dilakukan? Keduanya sama-sama penting, karena pada dasarnya membantu Kita mencapai masa depan keuangan yang lebih baik. Sementara perbedaan terbesar antara menabung dan berinvestasi adalah tingkat risikonya. Menabung biasanya memungkinkan Kita memperoleh imbal hasil yang lebih rendah tetapi hampir tanpa risiko. Sebaliknya, berinvestasi memungkinkan Kita memperoleh imbal hasil yang lebih tinggi, tetapi ada risiko kerugian jika kita memilih investasi yang tidak tepat.

Kapan Waktu investasi terbaik?

Berinvestasi disiapkan untuk membentuk masa depan jangka panjang. Kita bisa memilih berbagai instrumen investasi tergantung pada tingkat toleransi risiko yang kita inginkan. Apakah akan berinvestasi di pasar saham dengan kemungkinan return tinggi, ataukah pada obligasi dan reksa dana yang lebih aman.

Hal lainnya yang perlu diketahui saat berinvestasi adalah kita harus menyadari bahwa terkadang ada pasang surut yang terjadi di pasar yang dapat memungkinkan investasi terdilusi. Jadi, berinvestasi adalah pilihan yang sangat baik ketika Kita memilikinya dalam jangka yang lama. Kita harus memastikan bahwa dana yang dipakai tersebut tidak akan dibutuhkan dalam waktu dekat.

cara investasi

Cara Menyisihkan dana untuk Investasi

  1. Buat anggaranAnggaran membantu Kita memahami berapa banyak yang akan dibelanjakan setiap bulan. Anggaran akan menyelaraskan keuangan sehingga Kita memiliki ruang untuk menabung. Untuk memulai, buat daftar semua pengeluaran yang di keluarkan dalam sebulan. Dengan pedoman 50:20:30 seperti diatas kita dapat mengetahui berapa banyak uang yang bisa di investasikan dan tabung setiap bulannya.
  2. Menabung Untuk dana Darurat

    Karena Investasi diperuntukan untuk jangka panjang, maka kita harus menyisihkan uang untuk menabung sebagai dana darurat. Tabungan akan lebih mudah di akses ketika kita membutuhkan dana dalam waktu singkat.
  3. Beli asuransiDalam kehidupan kita tidak pernah tahu apa yang akan terjadi. Untuk melindungi dari kemungkinan terburuk ambilah asuransi agar keluarga kita terlindungi. Saat ada kejadian yang tidak di inginkan, setidaknya ada pihak yang akan mengcover biayanya.

Nah itulah beberapa pertimbangan yang sebaiknya diketahui oleh para milenial saat memutuskan akan berinvestasi. Dibutuhkan komitmen agar semua ini tidak hanya menjadi wacana. Mulailah berinvestasi dan menabung agar kehidupan masa depan lebih baik lagi.


Tips Lolos Test Kerja Perusahaan di Karawang

0
info loker Karawang

Info loker Karawang selalu jadi incaran, Kabupaten ini memang menjadi magnet tersendiri bagi para pencari kerja. Disinilah tempat dari beberapa kawasan Industri terkemuka seperti KIIC, Indotaisei, Suryacipta, KIM dan banyak lagi yang lainnya. Selain itu, UMR Karawang juga dikenal tinggi jika dibandingkan dengan daerah lainnya. Untuk tahun 2024, UMRnya adalah Rp 5.257.834, ini merupakan UMR tertinggi kedua di Indonesia setelah Kota Bekasi.

Selepas lulus sekolah saya juga salah satu yang rajin mencari info loker Karawang. Astra Daihatsu Motor, Toyota Motor Manufacturing Indonesia, Sumisho Global Logistic, GS Battery, Yamaha Motor Manufacturing adalah beberapa perusahaan top yang jadi incaran. Cara melamar loker Karawang bisa via pos, email atau juga BKK sekolah.

Namun sayangnya walaupun sempat beberapa kali ikut tes, namun hasilnya belum berhasil diterima bekerja disana. Salah satu kendalanya saat itu adalah Saya seringkali kurang siap saat ada panggilan test. Perjalanan dari rumah di Ciamis menuju ke Karawang butuh kurang lebih 6 jam perjalanan, jadi begitu sampai untuk test, kondisi badan sudah capek dan kurang fokus.

Jadi, bagi teman-teman yang hendak melamar kerja di Karawang, sebaiknya persiapkan kondisi fisik dan pikiran. Dan jangan lupa juga belajar kembali rumus matematika karena ada soal-soal perhitungannya juga saat test.

kawasan industri Suryacipta

Tips Lolos test Kerja di Karawang

Beberapa perusahaan besar di Karawang menerapkan test masuk kerja yang cukup ketat. Diantaranya ada yang harus melewati test fisik, test interview psikolog, psikotest, hingga medical check up.

Test Fisik

Saat test fisik kandidat karyawan harus melewati beberapa test seperti lari 800 meter dengan waktu yang sudah ditentukan. Lalu push Up, sit Up, dan pull up. Jadi pastikan fisik Kita kuat agar tidak gagal ditahap ini. Tidak ada salahnya untuk mulai latihan fisik dari sekarang agar nanti tidak kaget saat menemui test seperti ini.

Test Psikotest

Ini adalah standar test dimanapun Kita akan bekerja, test ini meliputi beberapa hal seperti:

itu tes kraepelin

Test Kreplin/Paulin: Jika dilihat sepintas ini seperti sangat sederhana yakni menjumlahkan angka dengan deret keatas. Tapi percayalah ini cukup melelahkan apalagi ada batasan waktu untuk mengerjakan perbarisnya. Disini yang dinilai adalah konsistensi Kita saat mengerjakan dibawah tekanan.

army alpha

Test Army Alpha: Kita akan diberikan kertas berisi gambar-gambar. Nah tugas Kita adalah menyimak instruksi dari tester dan melakukannya di kertas jawaban. Harus konsentrasi penuh dalam memahami isntruksi dengan benar dalam batas waktu yang diberikan.

tes-wartegg

Test Wartegg: Untuk test yang satu ini kita diminta melanjutkan gambar pada kotak yang sudah tersedia. Gambar dengan konsisten jangan banyak yang dihapus.

papi kostik

Test Papi Kostik: Ini merupakan test kepribadian yang mengukur sisi psikologis dan memberi gambaran perilaku Kita nanti ditempat kerja.

tiu 5

TIU 5: Test intelegensia untuk mengetahui daya nalar kandidat karyawan. Biasanya kita diminta mencocokan gambar atau proyeksi. Ada juga soal antonim, sinonim dan soal logika matematika.

Tips Menghadapi Test Wawancara Kerja.

Wawancara kerja adalah kesempatan bagi Kita untuk menunjukkan kepada pemberi kerja tentang kepribadian Kita selain keterampilan dan pengalaman. Selama wawancara, pemberi kerja menilai kualifikasi Kita, tingkat motivasi, dan apakah Kita memahami apa yang akan Kita kerjakan nanti.

Mempersiapkan diri dengan baik dapat memudahkan pewawancara terkesan dan menerima kita sebagai karyawan. Pastikan untuk mendengarkan setiap pertanyaan dengan cermat. Cobalah untuk menjawab dengan topik yang paling relevan untuk memastikan jawaban Kita ringkas dan tidak bertele-tele.

Test MCU

Test kesehatan di perusahaan besar dilakukan dengan menyeluruh. Pemeriksaan mata, darah, urine, irama jantung, rontgen, bahkan ada yang sampai diperiksa alat vital segala. Nah untuk hal ini Kita harus mempersiapkan diri agar kesehatan selalu fit. terapkan gaya hidup sehat dengan olahraga teratur dan makan yang seimbang.

Kesimpulan

Setiap melihat info loker Karawang selalu ada sedikit penyesalan pada diri Saya ketika pada akhirnya tidak berhasil bekerja pada perusahaan disana. Nah untuk itu, bagi kawan-kawan yang sedang berjuang mencari kerja tetap semangat ya. Pelajari test-test yang ada agar nanti tidak merasa kaget saat mengerjakannya. Semoga ada rejekinya untuk bekerja di perusahaan impian.

Tips Take Over KPR agar Tidak Menimbulkan Kerugian

0

Beberapa waktu terakhir, program Kredit Pemilikan Rumah (KPR) semakin banyak dimanfaatkan oleh orang-orang yang berkeinginan untuk memiliki rumah sendiri namun belum memiliki dana yang cukup untuk membeli atau membangun dengan cara cash. Namun seiring waktu, ada beberapa nasabah yang masa fix atau flatnya habis merasa beban cicilan terlalu berat karena bunga mengambang telah berlaku. Salah satu alternatif untuk meringankan beban cicilan tersebut yakni dengan cara take over KPR atau memindahkan tanggungan KPR ke bank lain yang memiliki penawaran lebih menarik.

Penawarannya tersebut bisa berupa suku bunga yang lebih kecil, tenor fixed rate yang lebih lama, atau pun jenis penawaran menarik lainnya. Namun sebelum memutuskan untuk melakukan proses take over antar bank, sebaiknya kita mempelajari terlebih dulu segala kelebihan dan kekurangannya agar tidak ada penyesalan di kemudian hari.

cara take over kpr rumah

1. Perhatikan suku bunga
Suku bunga yang terus naik atau bisa dikatakan mahal dari suatu bank memang sering menjadi alasan utama untuk take over KPR, namun hal ini tidak secara mutlak menjadikan suku bunga bank yang lain menjadi lebih tinggi maupun rendah. Ketika ingin memindahkan KPR, penting untuk memperhatikan dan mempertimbangkan suku bunga dari setiap bank penyedia KPR.

Terdapat tiga jenis bunga KPR, yaitu bunga fix (tetap), bunga cap (dibatasi), serta floating (mengambang). Bank umumnya memiliki kebijakannya masing-masing dalam menetapkan bunga kreditnya dan juga jangka waktu bunga tersebut.

2. Hitung biaya dengan teliti
Menjadi hal yang penting bagi nasabah yang ingin take over KPR untuk menghitung kembali biaya pemindahan cicilan dari bank awal ke bank yang baru. Biaya ini biasanya mengulang biaya yang sama pada bank sebelumnya seperti biaya admin, biaya provisi, serta biaya untuk notaris. Soal biaya ini juga perlu menjadi perhatian nasabah, agar tidak malah menjadi beban nantinya.

3. Siapkan dan lengkapi data pribadi
Menyiapkan data pribadi adalah hal penting yang tidak boleh diremehkan. Ketika ingin memindahkan KPR ke bank lain, nasabah perlu menyerahkan data-data diri sebagai bahan verifikasi. Pihak bank juga biasanya akan memeriksa tempat tinggal atau alamat calon nasabah, nominal gaji, lokasi kantor, hingga bagaimana proses pembayaran cicilan KPR di bank sebelumnya.

Agar proses berjalan dengan lancar, nasabah sebaiknya sudah mempersiapkan persyaratan yang diberikan oleh bank. Usahakan juga untuk selalu tertib melakukan cicilan pembayaran.

kpr maybank
kpr maybank

Take Over KPR Maybank

Salah satu bank yang memiliki fitur take over KPR menarik adalah Maybank. Cicilan ringan dengan beragam pilihan bunga yang dapat dipilih sesuai kebutuhan, bebas biaya provisi dan biaya administrasi kredit. Jangka Waktu pinjaman yang relatif panjang yakni maksimal hingga 20 tahun. Proses pengajuannya cepat dan sangat simpel, Maybank memberikan solusi pembiayaan properti sesuai kebutuhan.

Cara Paling Tepat Melakukan Karantina di Rumah Selama 14 Hari

0
karantina

Demi melakukan penyebaran virus Corona yang ada seperti saat ini, maka pemerintah menganjurkan untuk melakukan karantina mandiri di rumah. Artinya diri seseorang harus menghindari kontak dengan orang lain supaya tidak terkena virus Corona atau menyebarkan virus. Meskipun hanya diam di rumah, untuk kebiasaan masa karantina yang tetap ada saat new normal berjalan ternyata tidak semudah yang dikira.

Alasannya yaitu karena rasa bosan yang seringkali menghampiri karena proses karantina harus dilakukan selama 14 Hari lamanya. Bagi Anda yang harus menjalankan kebiasaan masa karantina, maka ada beberapa cara yang paling tepat dilakukan, diantaranya seperti berikut:

  1. Persiapan Kotak P3K di Rumah

Sebelum menjalankan masa karantina maka Anda harus mempersiapkan kotak P3K dirumah selengkap mungkin. Tujuannya supaya dapat menanggulangi apabila terjadi hal-hal yang berhubungan dengan kesehatan. Di dalam kotak P3K harus Anda persiapkan termometer, obat  penurun panas, obat-obatan yang lainnya. Pastikan bahwa obat-obatan yang ada di kotak P3K cukup digunakan selama 2 minggu.

  1. Membagi Tugas Atau Tanggung Jawab

Sebaiknya bagi tugas atau tanggung jawab bersama dengan keluarga. Diskusikan mengenai tugas dan tanggung jawab tersebut supaya tetap bisa menciptakan situasi yang aman dan nyaman selama masa karantina di rumah.

  1. Membeli Persediaan Makan

Selama masa karantina mandiri di rumah, Anda tidak disarankan untuk bepergian keluar rumah. Untuk itu Anda harus membeli persediaan makanan untuk 14 hari kedepan. Pastikan bahwa stok makanan tetap tersedia supaya kebiasaan masa karantina saat new normal berjalan sesuai yang diharapkan.

  1. Hindari Penggunaan Barang Secara Bersama-Sama

Jangan menggunakan barang secara bersama-sama supaya menghindari adanya penyebaran virus Corona. Selain itu biasakan diri untuk menjaga kebersihan dengan sering mencuci tangan.

Selain beberapa tips yang ada di atas masih ada beberapa tips lain supaya masa karantina tetap berjalan dengan baik dan tidak membosankan. Misalnya saja dengan menjelajahi internet yang bisa Anda akses melalui situs Smartfren. Smartfren menawarkan banyak paket data internet yang jauh lebih murah Karena Smartfren salah satu provider yang sangat memberikan dukungan kuat selama pandemi covid 19.

Artikel Menarik

daftar film kungfu jet li

Daftar Film Kungfu Jet Li Terbaik yang Harus Kamu Tonton

0
Jet Li adalah salah satu legenda seni bela diri di dunia, film-filmnya telah mencapai kepopuleran yang luarbiasa selama lebih dari empat dekade. Dia membuat...